Domain gbns.de kaufen?
Wir ziehen mit dem Projekt
gbns.de um.
Sind Sie am Kauf der Domain
gbns.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gbns.de kaufen?
Was ist eine Bestandsveränderung?
Eine Bestandsveränderung bezieht sich auf die Differenz zwischen dem Anfangsbestand und dem Endbestand eines bestimmten Vermögenswerts oder einer bestimmten Verbindlichkeit über einen bestimmten Zeitraum. Sie zeigt, wie sich der Wert des Bestands im Laufe der Zeit verändert hat. Bestandsveränderungen können sowohl positiv als auch negativ sein und können auf verschiedene Faktoren wie Einkäufe, Verkäufe, Diebstahl oder Verschlechterung zurückzuführen sein. Sie sind wichtig für die Bewertung der Effizienz des Bestandsmanagements und können Einblicke in die finanzielle Gesundheit eines Unternehmens geben. **
Wie wird eine Bestandsveränderung gebucht?
Eine Bestandsveränderung wird in der Buchhaltung als Differenz zwischen dem Anfangsbestand und dem Endbestand eines bestimmten Vermögenswerts oder einer bestimmten Verbindlichkeit erfasst. Um eine Bestandsveränderung zu buchen, wird der neue Bestandswert mit dem alten Bestandswert verglichen, um die Differenz zu ermitteln. Diese Differenz wird dann entweder als Gewinn oder Verlust in der Gewinn- und Verlustrechnung verbucht. Die Buchung der Bestandsveränderung erfolgt in der Regel am Ende eines Abrechnungszeitraums, um die aktuellen Vermögenswerte und Verbindlichkeiten korrekt darzustellen. **
Ähnliche Suchbegriffe für Bestandsveränderung
Top-Angebote
Produkte zum Begriff Bestandsveränderung:
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)58,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Bestandsveränderung für ein Konto?
Was ist Bestandsveränderung für ein Konto? Bestandsveränderung bezieht sich auf die Differenz zwischen dem Anfangsbestand und dem Endbestand eines Kontos innerhalb eines bestimmten Zeitraums. Sie zeigt an, ob sich der Bestand eines Kontos erhöht oder verringert hat. Diese Veränderung kann positiv sein, wenn der Bestand zunimmt, oder negativ, wenn der Bestand abnimmt. Die Bestandsveränderung ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft zur Analyse von Lagerbeständen, Forderungen oder Verbindlichkeiten verwendet. **
-
In welches Konto kommt die Bestandsveränderung?
Die Bestandsveränderung wird in das Bestandskonto gebucht. Das Bestandskonto ist ein Unterkonto des Wareneingangskontos und dient dazu, die Veränderungen im Lagerbestand eines Unternehmens zu verfolgen. Wenn sich der Lagerbestand erhöht, wird die Bestandsveränderung als Zugang gebucht, wenn er sich verringert, als Abgang. Die Bestandsveränderung ist wichtig für die Ermittlung des Wertes des Lagerbestands und damit für die korrekte Bewertung des Vorratsvermögens eines Unternehmens. **
-
Was bedeutet Bestandsveränderung in der gewinnrechnung?
Die Bestandsveränderung in der Gewinnrechnung bezieht sich auf die Veränderung des Lagerbestands eines Unternehmens innerhalb eines bestimmten Zeitraums. Diese Veränderung wird in der Gewinn- und Verlustrechnung als Kostenfaktor berücksichtigt, da sie Auswirkungen auf den Gewinn hat. Eine Zunahme des Lagerbestands führt zu höheren Lagerhaltungskosten, während eine Abnahme zu niedrigeren Kosten führt. Die Bestandsveränderung ist wichtig, um die Effizienz des Lagermanagements zu beurteilen und kann auch Einblicke in die Umsatzentwicklung und die Liquidität des Unternehmens geben. Letztendlich hilft die Bestandsveränderung dabei, den tatsächlichen Gewinn eines Unternehmens genauer zu ermitteln. **
-
Welche Arten der Bestandsveränderung verändern die Bilanzsumme?
Die Arten der Bestandsveränderung, die die Bilanzsumme verändern, sind hauptsächlich die Veränderungen in den Vermögenswerten und Verbindlichkeiten eines Unternehmens. Dazu gehören beispielsweise der Zuwachs oder Abbau von Bargeld, Forderungen, Vorräten oder Anlagevermögen. Ebenso können Veränderungen in den kurz- und langfristigen Verbindlichkeiten wie Darlehen oder Lieferantenverbindlichkeiten die Bilanzsumme beeinflussen. Auch die Aufnahme neuer Eigenkapitalanteile oder die Ausschüttung von Dividenden können die Bilanzsumme verändern. Letztendlich sind alle Transaktionen, die die Vermögens- und Schuldenpositionen eines Unternehmens beeinflussen, relevant für die Veränderung der Bilanzsumme. **

Warum ist das Konto "Bestandsveränderung" ein Erfolgskonto?
Das Konto "Bestandsveränderung" ist ein Erfolgskonto, da es die Veränderungen im Wert der Bestände eines Unternehmens erfasst. Es zeigt an, ob der Wert der Bestände im Vergleich zum Vorjahr gestiegen oder gesunken ist und hat somit Auswirkungen auf den Gewinn oder Verlust des Unternehmens. Durch die Erfassung der Bestandsveränderungen kann das Unternehmen seine Lagerhaltung und Bestellstrategien optimieren und somit möglicherweise Kosten einsparen. **
Wie wird eine Bestandsveränderung im Erzeugnisbereich festgestellt?
Eine Bestandsveränderung im Erzeugnisbereich wird festgestellt, indem der Anfangsbestand an Erzeugnissen mit dem Endbestand verglichen wird. Die Differenz zwischen beiden Werten ergibt die Bestandsveränderung. Dabei werden sowohl die produzierten Erzeugnisse als auch die verkauften oder ausgesonderten Erzeugnisse berücksichtigt. **
Top-Angebote
Produkte zum Begriff Bestandsveränderung:
-
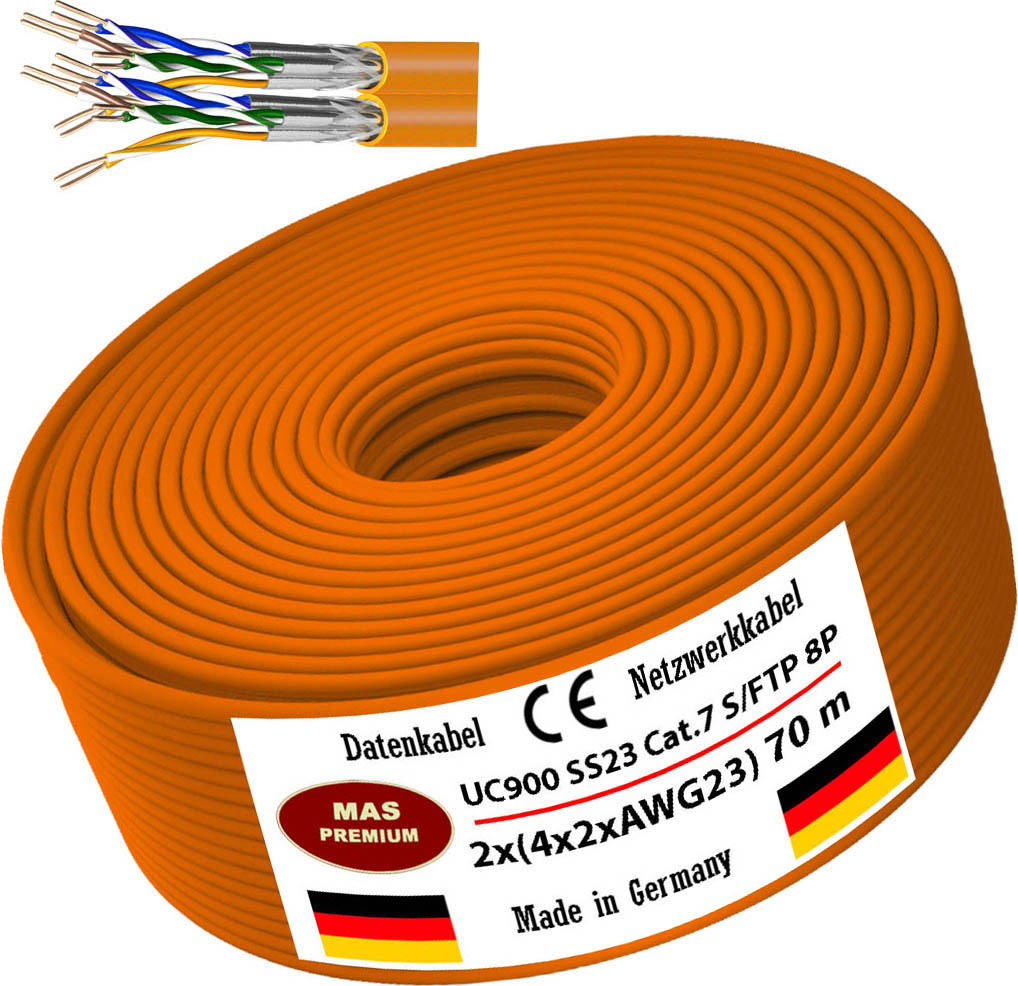
70m CAT7 Duplex UC900SS23 Daten-Netzwerk-Verlege-Kommunikationskabel Halogenfrei70m Datenkabel UC900 SS23 Cat.Installationskabel für den Innenbereich UC900 SS23 Cat.7 S/FTP 2x4P Ccas1d1a1. Kupfer-Datenkabel der Kategorie Kat. 7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 2x4-paarige Duplex Verlegekabel mit 2x8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik.Verwendung: zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem Material nach und Eurobrandklasse Cca s1d1a1. Die Schirmung erfüllt mit einer Kopplungsdämpfung von 85 dB die Trennklasse D nach EN50174. Das Kabel ist zukunftssicher für alle Anwendungen nach Klasse C, D, E, EA, F und FA und geeignet zum Betrieb von PoE und PoE+ über eine Channellänge nach Klasse C, D, E, EA, F311,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
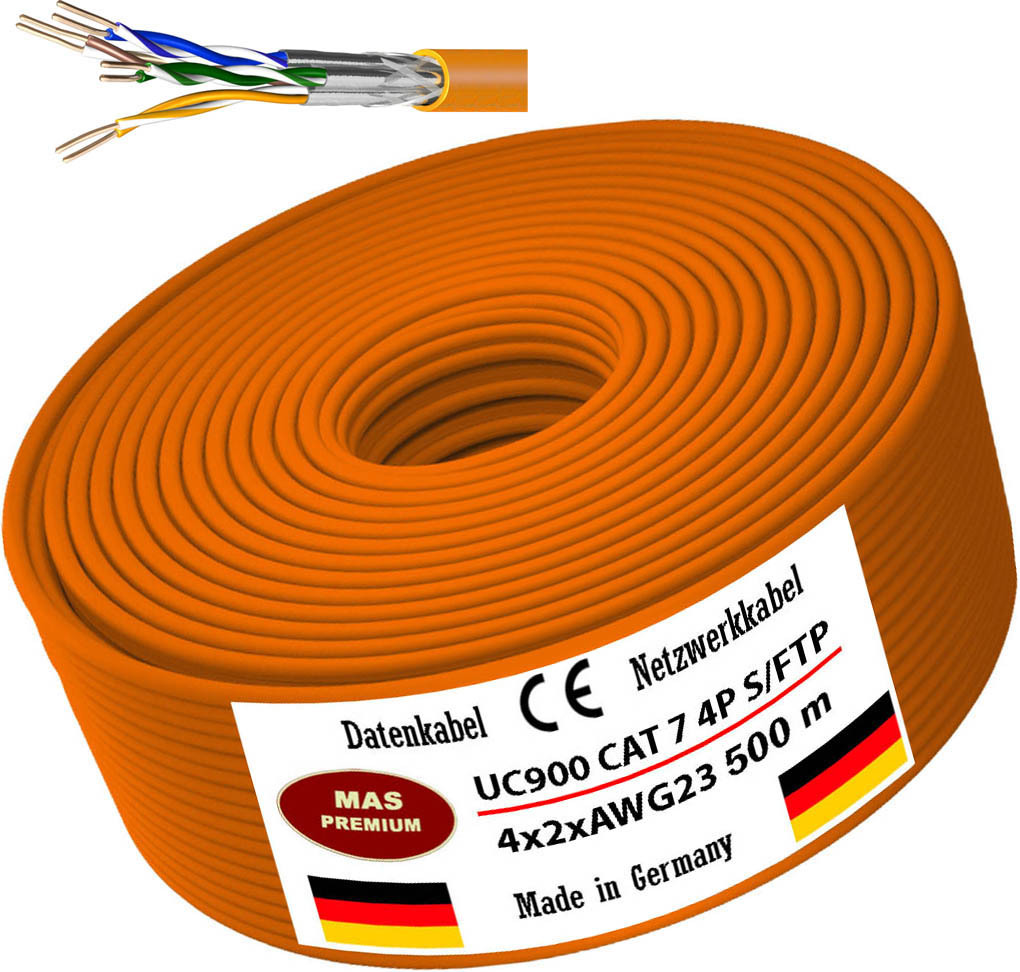
500 m UC900 HS23 CAT 7 Daten- Netzwerk- Verlege- Kommunikationskabel Halogenfrei20% mehr Reichweite bei 10GBit; bis 20% EinsparpotentialVerwendung: Installationskabel für den Innenbereich UC900 HS23 C7 S/FTP 4P LSHF. Kupfer-Datenkabel der Kategorie Kat.7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 4-paarige Simplex Verlegekabel mit 8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik, zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem MaterialTechnische Daten- Kurzbeschreibung: Datenkabel Netzwerkkabel Installationskabel - Type: UC900 HS23 CAT 7 4P LSHF Eca S/FTP 4X2XAWG23 - Leiter-Nennquerschnitt: 0,64 mm² - Leiter-Durchmesser: Ø 0,56 mm (AWG 23) - Laufender Meter: 500 m - Leiter: Kl.1 = eindrähtig Cu-Draht, blank - Ader-Zahl817,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)58,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Bestandsveränderung?
Eine Bestandsveränderung bezieht sich auf die Differenz zwischen dem Anfangsbestand und dem Endbestand eines bestimmten Vermögenswerts oder einer bestimmten Verbindlichkeit über einen bestimmten Zeitraum. Sie zeigt, wie sich der Wert des Bestands im Laufe der Zeit verändert hat. Bestandsveränderungen können sowohl positiv als auch negativ sein und können auf verschiedene Faktoren wie Einkäufe, Verkäufe, Diebstahl oder Verschlechterung zurückzuführen sein. Sie sind wichtig für die Bewertung der Effizienz des Bestandsmanagements und können Einblicke in die finanzielle Gesundheit eines Unternehmens geben. **
-
Wie wird eine Bestandsveränderung gebucht?
Eine Bestandsveränderung wird in der Buchhaltung als Differenz zwischen dem Anfangsbestand und dem Endbestand eines bestimmten Vermögenswerts oder einer bestimmten Verbindlichkeit erfasst. Um eine Bestandsveränderung zu buchen, wird der neue Bestandswert mit dem alten Bestandswert verglichen, um die Differenz zu ermitteln. Diese Differenz wird dann entweder als Gewinn oder Verlust in der Gewinn- und Verlustrechnung verbucht. Die Buchung der Bestandsveränderung erfolgt in der Regel am Ende eines Abrechnungszeitraums, um die aktuellen Vermögenswerte und Verbindlichkeiten korrekt darzustellen. **
-
Was ist Bestandsveränderung für ein Konto?
Was ist Bestandsveränderung für ein Konto? Bestandsveränderung bezieht sich auf die Differenz zwischen dem Anfangsbestand und dem Endbestand eines Kontos innerhalb eines bestimmten Zeitraums. Sie zeigt an, ob sich der Bestand eines Kontos erhöht oder verringert hat. Diese Veränderung kann positiv sein, wenn der Bestand zunimmt, oder negativ, wenn der Bestand abnimmt. Die Bestandsveränderung ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft zur Analyse von Lagerbeständen, Forderungen oder Verbindlichkeiten verwendet. **
-
In welches Konto kommt die Bestandsveränderung?
Die Bestandsveränderung wird in das Bestandskonto gebucht. Das Bestandskonto ist ein Unterkonto des Wareneingangskontos und dient dazu, die Veränderungen im Lagerbestand eines Unternehmens zu verfolgen. Wenn sich der Lagerbestand erhöht, wird die Bestandsveränderung als Zugang gebucht, wenn er sich verringert, als Abgang. Die Bestandsveränderung ist wichtig für die Ermittlung des Wertes des Lagerbestands und damit für die korrekte Bewertung des Vorratsvermögens eines Unternehmens. **
Ähnliche Suchbegriffe für Bestandsveränderung
-
Was bedeutet Bestandsveränderung in der gewinnrechnung?
Die Bestandsveränderung in der Gewinnrechnung bezieht sich auf die Veränderung des Lagerbestands eines Unternehmens innerhalb eines bestimmten Zeitraums. Diese Veränderung wird in der Gewinn- und Verlustrechnung als Kostenfaktor berücksichtigt, da sie Auswirkungen auf den Gewinn hat. Eine Zunahme des Lagerbestands führt zu höheren Lagerhaltungskosten, während eine Abnahme zu niedrigeren Kosten führt. Die Bestandsveränderung ist wichtig, um die Effizienz des Lagermanagements zu beurteilen und kann auch Einblicke in die Umsatzentwicklung und die Liquidität des Unternehmens geben. Letztendlich hilft die Bestandsveränderung dabei, den tatsächlichen Gewinn eines Unternehmens genauer zu ermitteln. **
-
Welche Arten der Bestandsveränderung verändern die Bilanzsumme?
Die Arten der Bestandsveränderung, die die Bilanzsumme verändern, sind hauptsächlich die Veränderungen in den Vermögenswerten und Verbindlichkeiten eines Unternehmens. Dazu gehören beispielsweise der Zuwachs oder Abbau von Bargeld, Forderungen, Vorräten oder Anlagevermögen. Ebenso können Veränderungen in den kurz- und langfristigen Verbindlichkeiten wie Darlehen oder Lieferantenverbindlichkeiten die Bilanzsumme beeinflussen. Auch die Aufnahme neuer Eigenkapitalanteile oder die Ausschüttung von Dividenden können die Bilanzsumme verändern. Letztendlich sind alle Transaktionen, die die Vermögens- und Schuldenpositionen eines Unternehmens beeinflussen, relevant für die Veränderung der Bilanzsumme. **
-
Warum ist das Konto "Bestandsveränderung" ein Erfolgskonto?
Das Konto "Bestandsveränderung" ist ein Erfolgskonto, da es die Veränderungen im Wert der Bestände eines Unternehmens erfasst. Es zeigt an, ob der Wert der Bestände im Vergleich zum Vorjahr gestiegen oder gesunken ist und hat somit Auswirkungen auf den Gewinn oder Verlust des Unternehmens. Durch die Erfassung der Bestandsveränderungen kann das Unternehmen seine Lagerhaltung und Bestellstrategien optimieren und somit möglicherweise Kosten einsparen. **
-
Wie wird eine Bestandsveränderung im Erzeugnisbereich festgestellt?
Eine Bestandsveränderung im Erzeugnisbereich wird festgestellt, indem der Anfangsbestand an Erzeugnissen mit dem Endbestand verglichen wird. Die Differenz zwischen beiden Werten ergibt die Bestandsveränderung. Dabei werden sowohl die produzierten Erzeugnisse als auch die verkauften oder ausgesonderten Erzeugnisse berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.